Leer Leer
España lleva una década mejorando progresivamente varios de sus indicadores de condiciones de vida y, simultáneamente, empeorando su percepción de ellos. La tasa de riesgo de pobreza ha bajado del 22,2% de 2014 al 19,5% de 2025 y la desigualdad de la renta disponible se ha reducido alrededor de un 11%. Sin embargo, a medida que la importancia del desempleo se ha reducido, la vivienda ha ganado peso entre las preocupaciones de la población, como muestra el barómetro del CIS de junio de 2026, donde un 41,5% de la población sitúa la vivienda entre los principales problemas del país, por delante de cualquier otra preocupación. De esa situación parte un trabajo reciente de José Ignacio Conde-Ruiz y Álvaro Pinto para Fedea, que arroja luz sobre cuánto podrían llegar a cambiar los indicadores tradicionales de pobreza si se considerase en ellos el coste del acceso a la vivienda.
La idea principal es muy sencilla, la renta disponible, que es la base del indicador oficial de riesgo de pobreza, trata igual a dos hogares que ingresan lo mismo, aunque uno destine siete mil euros al año al alquiler y el otro no pague nada porque terminó de pagar su hipoteca hace una década. Los autores proponen descontar de la renta el coste residencial, es decir, el alquiler o los intereses de la hipoteca, y compararla después con el mismo umbral de siempre. De acuerdo con los resultados del informe, elaborado a partir de los microdatos de la Encuesta de Condiciones de Vida (ECV) del INE, con ese ajuste las personas en riesgo de pobreza pasan de 9,44 millones según su renta, a 11,39 millones.
La diferencia, 1,95 millones de personas, es lo que Conde-Ruiz y Pinto llaman el «ángulo ciego» de la medida tradicional de pobreza, personas en riesgo de pobreza que la estadística no ve porque solo caen por debajo del umbral cuando asumen el coste de su vivienda. Casi tres de cada cuatro, 1,42 millones, son inquilinos a precio de mercado, un régimen que agrupa a algo más del 17% de la población. Otros 0,38 millones tienen hipoteca y 0,15 millones pagan un alquiler inferior al de mercado. Los propietarios sin deuda y quienes viven en una casa cedida no suman ni una persona, ya que no pagan nada por acceder a ella.
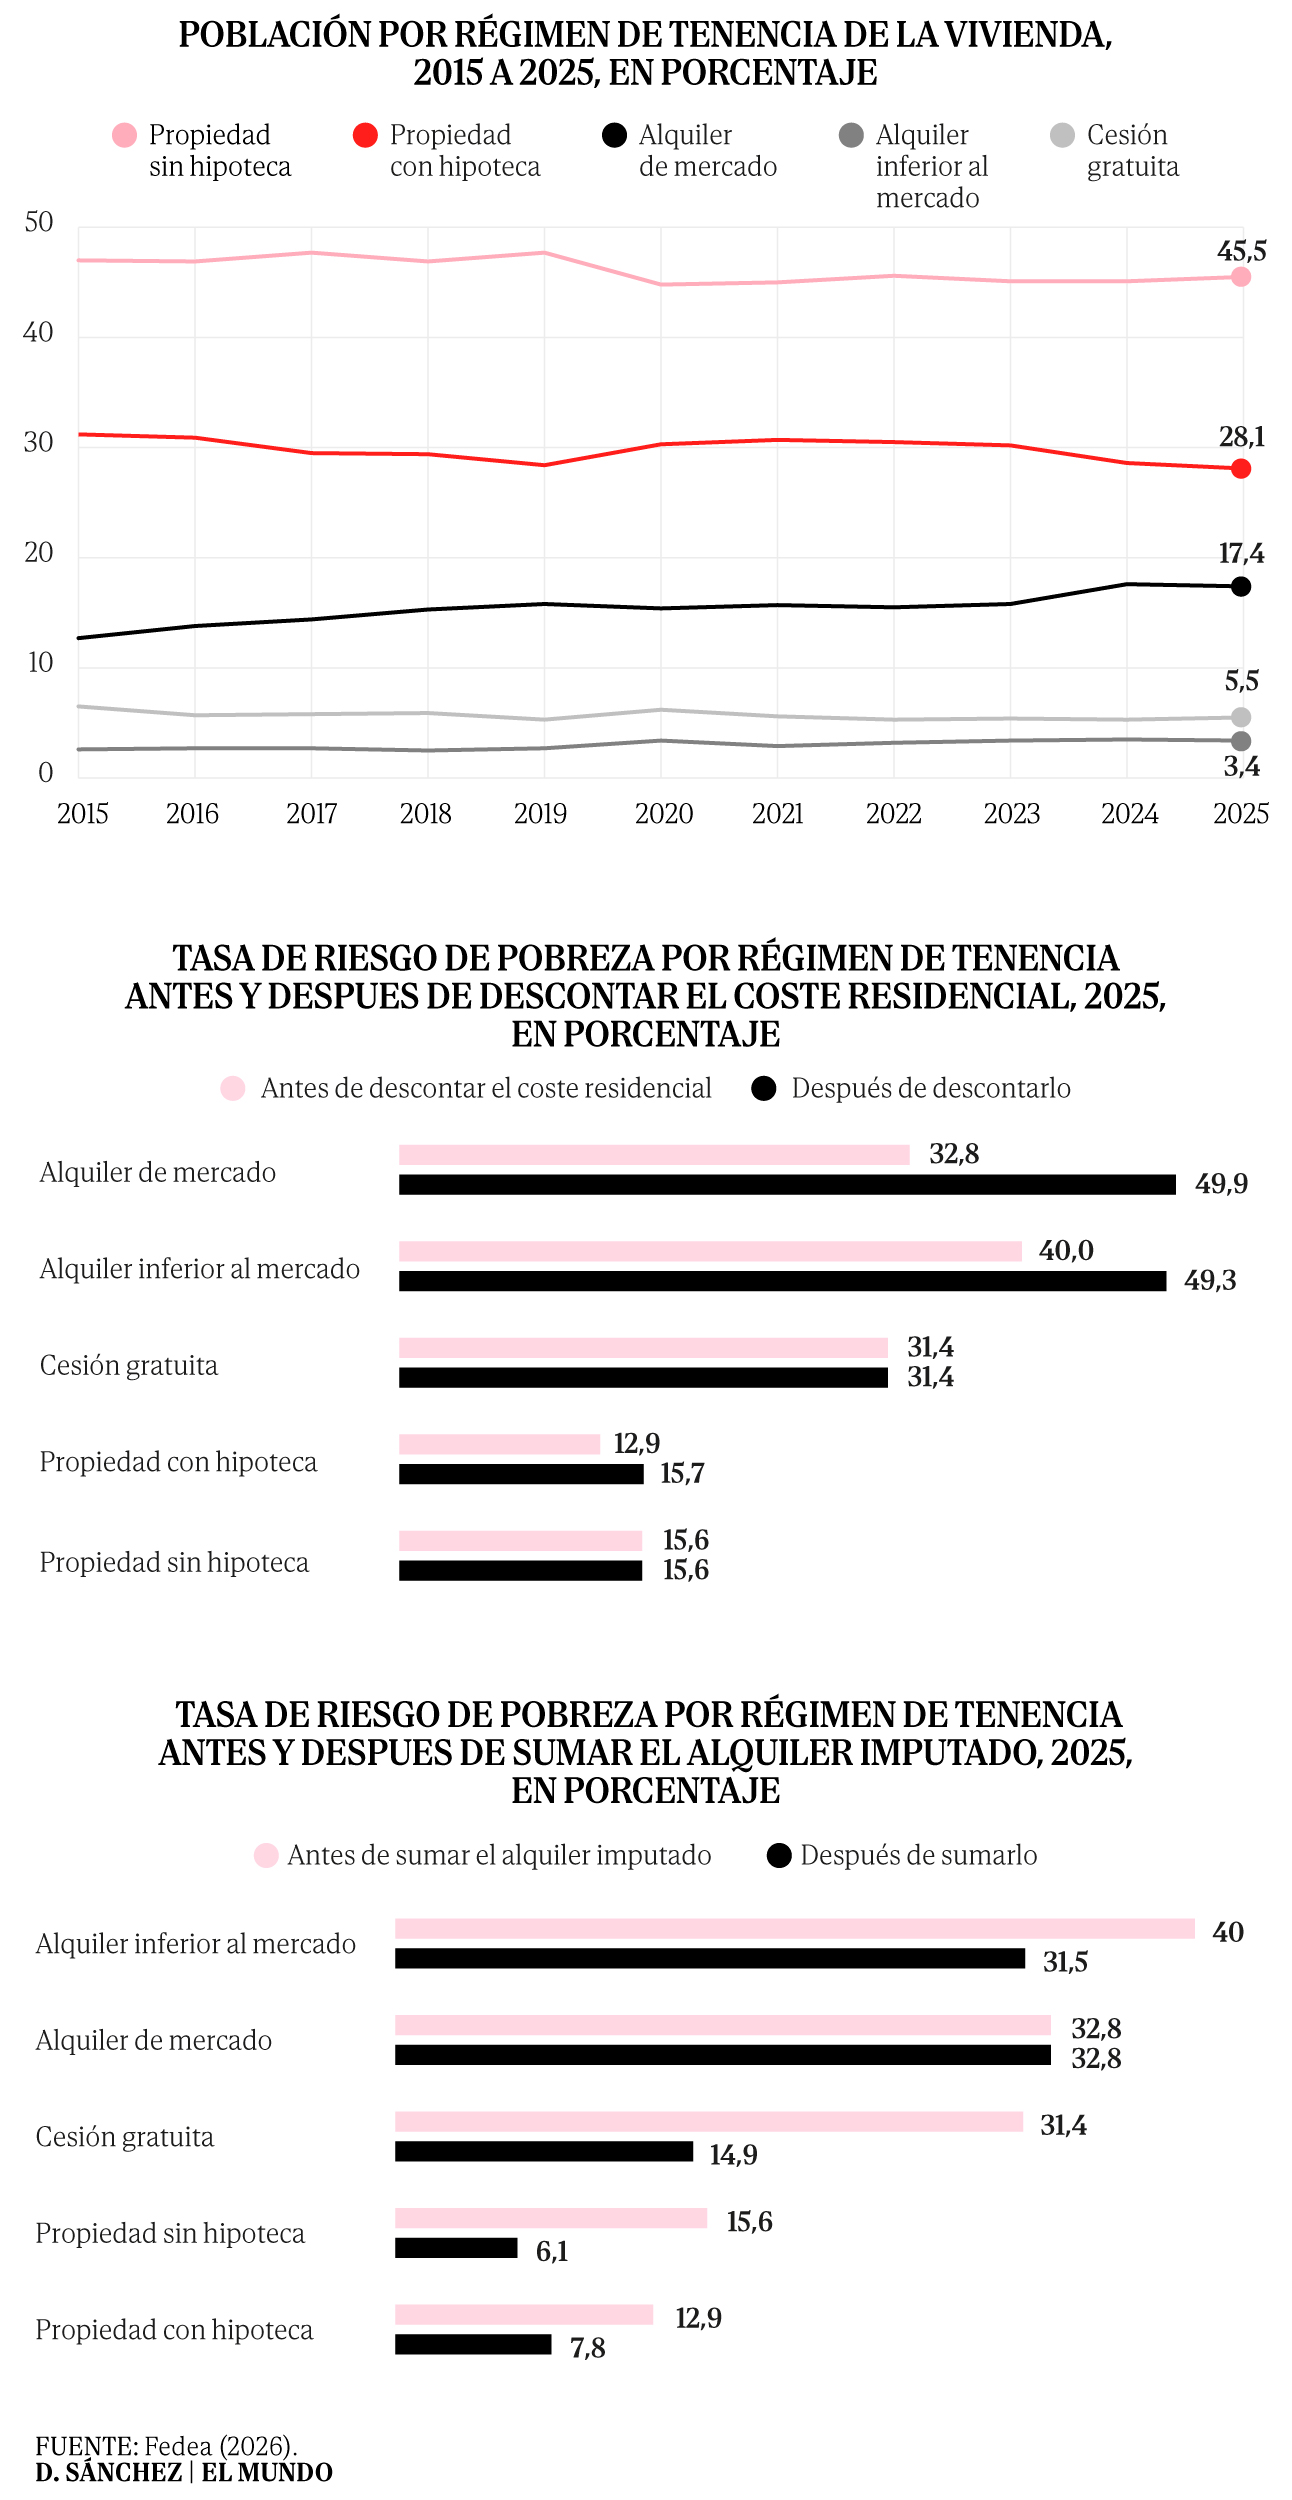
Relativizando el dato desde dentro de cada grupo, el contraste es todavía más nítido. Uno de cada cuatro inquilinos de mercado que no figuraban en riesgo de pobreza pasa a estarlo al tener en cuenta el alquiler, frente a una de cada treinta personas con hipoteca en vigor. La razón de esta enorme diferencia está en la consideración de la parte de amortización de las cuotas hipotecarias no como un gasto, sino como un ahorro por parte del hogar, lo que solo deja como coste real los intereses del préstamos hipotecario que, en muchos casos, representa una fracción de la cuota total. El umbral de riesgo de pobreza usado es el habitual, el 60% de la renta mediana, que en 2025 equivale a 12.237 euros por unidad de consumo, la medida con la que la estadística ajusta la renta al tamaño del hogar.
El perfil por edad, que el trabajo también recoge, apunta en la misma dirección. La probabilidad de caer en esa pobreza oculta baja de forma continua conforme envejece el hogar, del 11,9% cuando la persona de referencia tiene menos de 35 años al 7,6% entre 35 y 49, al 3,9% entre 50 y 64 y al 1,8% a partir de los 65. Los autores advierten, eso sí, de que en número de personas pesa más el grupo de 35 a 49 años, que reúne casi la mitad del ángulo ciego porque es mucho más numeroso. En tasas de riesgo de pobreza, los hogares más jóvenes pasarían del 24,4% al 33,4% al descontar la vivienda, mientras que los de más edad apenas se mueven un punto y medio. Merece la pena destacar que, si bien el incremento de 9 puntos en el riesgo de pobreza de los hogares jóvenes ya es considerable, este aumento se ve suavizado por la baja tasa de emancipación actual, que actúa como sesgo de selección y evita la creación de hogares jóvenes que, si se emancipasen en alquiler, casi con toda seguridad incrementarían aún más esta nueva métrica.
La clave que determina estas diferencias por grupos de edad, como subraya el trabajo de Fedea, está únicamente en el efecto composición del régimen de tenencia. Unos y otros viven en regímenes con costes de acceso que no tienen nada que ver entre sí, y el peso de cada uno dentro de la población ha cambiado mucho en poco tiempo. La edad es aquí poco más que un indicador indirecto de cómo se accedió a la vivienda, porque quien ronda los setenta pudo acceder a la compra cuando esta todavía era una opción razonable (en términos de tasa de esfuerzo y acceso al crédito), mientras que quien ronda los treinta años sencillamente alquila porque carece de otra posibilidad.
Que el alquiler sea el régimen que más gente empuja por debajo del umbral de riesgo de pobreza (en esta nueva definición) sería un matiz menor si afectara a una minoría estable, pero no es el caso. Es el régimen más caro, con un coste mediano de acceso de 7.200 euros anuales según Fedea, frente a 1.947 en la propiedad con hipoteca, y es también el que más crece. En la última década ha pasado del 12,7% al 17,4% de la población, a costa sobre todo de la propiedad con hipoteca, que retrocede del 31,2% al 28,1%. De los 2,72 millones de personas en que ha crecido la población que representa la encuesta, 2,61 se han sumado al alquiler de mercado. Cada año hay, por tanto, más gente viviendo justo donde la renta disponible refleja peor la capacidad económica real.
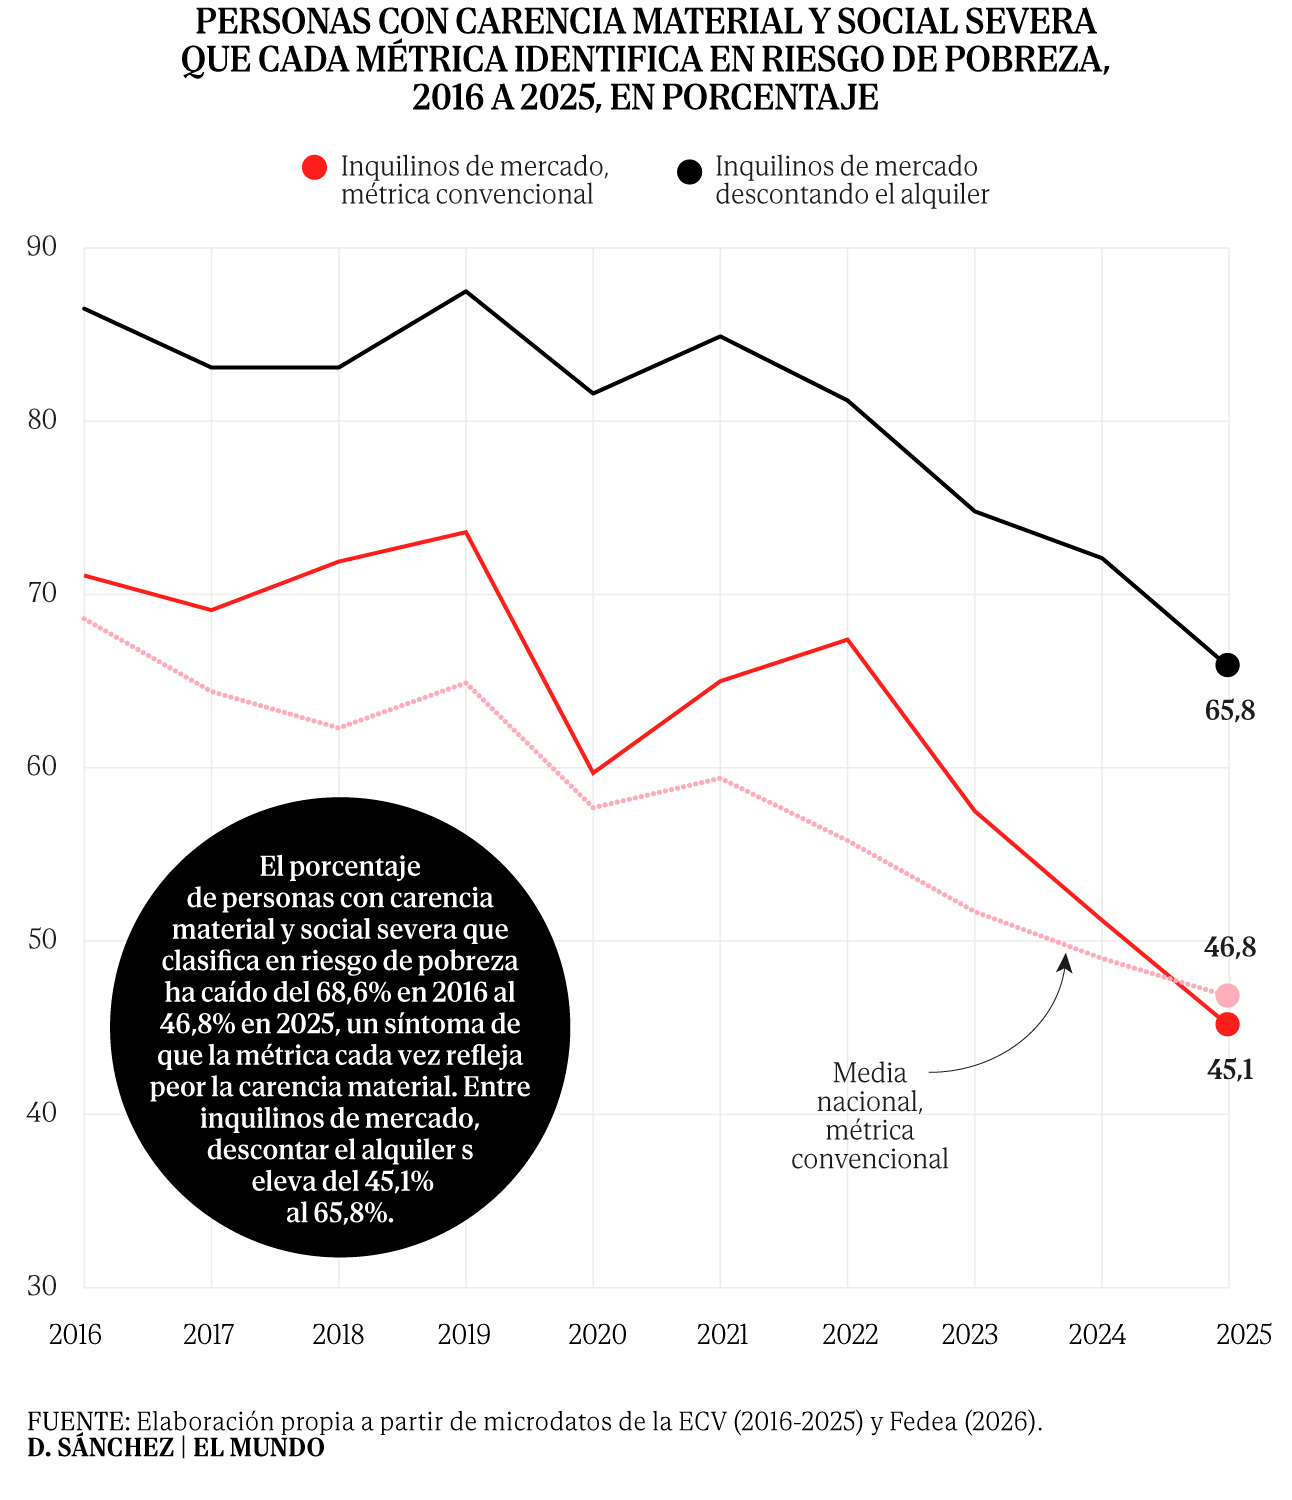
El efecto de ese desplazamiento sobre la precisión de la medida de riesgo de pobreza para captar carencia material es automático y muy desigual. La tasa de riesgo de pobreza de los inquilinos de mercado pasa del 32,8% al 49,9% al descontar el alquiler, diecisiete puntos, mientras la de los propietarios con hipoteca sube menos de tres y la de los propietarios sin deuda no se mueve, porque su coste de acceso es nulo por definición. Así, un colectivo que representa el 17,4% de la población acaba explicando el 36,4% de todas las personas en riesgo de pobreza. Los autores del informe muestran, además, que el efecto no solo amplía el grupo, sino que lo hunde más, ya que la distancia media al umbral crece un 38,5% y el índice que pondera la severidad, un 50,3%.
El trabajo de Fedea muestra cómo el crecimiento del alquiler está erosionando la capacidad de los indicadores tradicionales de condiciones de vida para captar la privación real. Entre quienes declaran no poder afrontar los gastos básicos, la tasa convencional de riesgo de pobreza identificaba en 2016 a dos de cada tres y hoy no llega a la mitad, según los cálculos de Fedea. El deterioro es más intenso entre los inquilinos de mercado, el grupo que más ha crecido, y descontar el alquiler eleva del 45% al 66% la privación que el indicador detecta entre ellos. Eso obliga a plantear si la estadística oficial debe incorporar el coste de la vivienda que analizan los autores del trabajo, con todas las garantías que implican este tipo de cambios en las series de indicadores tradicionales. El coste de no hacerlo será una ampliación progresiva entre estas métricas de bienestar y la percepción social sobre ellas.
Actualidad Económica // elmundo